

[이슈밸리=산업분석팀] 증권업계 맏형 교보증권이 다시 숫자로 말하기 시작했다. 2024년부터 이어진 증권업 업황 회복 국면 속에서 교보증권은 2025년 들어 뚜렷한 실적 반등을 기록하며 ‘중위권 증권사의 한계’를 넘을 수 있을지 주목받고 있다.
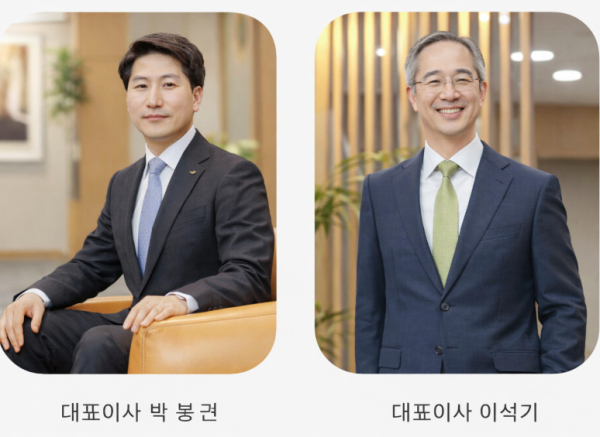
시장은 현재 회사를 이끄는 각자 대표인 박봉권 사장과 이석기 사장의 역할 분담은 분명해졌지만, 실적의 지속성을 묻고 있다.
금융권 한 관계자는 “박봉권·이석기 각자대표 체제는 안정과 확장을 분담한 구조로 볼 수 있다”며 “문제는 실적이 회복된 이후 두 리더십이 같은 방향으로 속도를 조절할 수 있느냐가 향후 평가의 핵심이 될 것”이라고 말했다.
◆ 숫자로 확인된 반등… ‘버틴 증권사’의 복귀
5호선 여의도역에 딱 붙어 있는 교보증권은 1949년 설립돼 올해로 업력 76년을 맞이한 한국 최초 증권사이자 '증권업 면허 1호' 기업이다.
교보증권의 최근 실적은 단순한 업황 반사이익으로만 보기 어렵다. 2025년 3분기 누적 기준, 영업이익과 순이익은 전년 동기 대비 큰 폭으로 개선됐다. 특히 순이익은 300억 원대 수준으로 회복되며, 부동산 PF 부담이 정점이던 시기와는 분명한 온도 차를 보였다.
WM(자산관리) 부문에서는 수수료 수익이 안정적으로 늘었고, IB 부문도 중소·중견기업 중심의 딜을 통해 손익 기여도를 회복했다. 트레이딩(S&T) 부문 역시 시장 변동성 확대 국면에서 수익 방어에 성공했다는 평가다.
이 같은 실적 구조는 박봉권 대표 체제의 색깔을 보여준다. 무리한 외형 확대보다 리스크 관리와 수익의 질을 우선했고, 결과적으로 “큰 사고 없이 바닥을 통과했다”는 평가를 얻었다.
◆ 이석기 대표의 실험… 디지털과 신사업은 아직 ‘진행형’
이석기 대표는 교보증권의 미래를 책임지는 축이다. 디지털 플랫폼 고도화, 마이데이터 사업, 신성장 투자 영역 확대 등은 단기 실적보다 중장기 옵션 확보에 초점이 맞춰져 있다.
실제로 디지털 채널을 통한 고객 유입과 관리 효율은 점진적으로 개선되고 있으며, 내부적으로는 ‘전통 증권사 체질에서 벗어나야 한다’는 공감대가 형성됐다. 다만 시장의 평가는 아직 보수적이다.
신사업 부문은 의미 있는 방향성을 보여주고 있지만, 눈에 띄는 규모의 수익 기여까지는 시간이 필요하다는 분석이 지배적이다. 디지털 전환이 비용 증가로만 남지 않기 위해서는, 이 대표의 전략이 실적 지표로 연결되는 순간이 필요하다.
◆ 종투사 로드맵, 리더십을 가르는 진짜 시험
교보증권의 중장기 목표는 자기자본을 단계적으로 확충해 종합금융투자사업자(종투사) 반열에 오르는 것이다. 현재 자기자본은 2조 원 안팎 수준으로, 목표치인 3조 원까지 간극이 있다는 지적이다.
이 지점에서 두 CEO의 리더십은 동시에 시험대에 오른다.
박봉권 대표에게는 ‘안정 이후의 성장 전략’이, 이석기 대표에게는 ‘신사업의 실질 성과’가 요구된다. 여기에 환율 변동성에 따른 외환 손익 관리, 내부통제 강화, 주주환원 정책에 대한 시장의 기대까지 더해지며 과제는 단순하지 않다.
종투사 진입은 단순한 규모 경쟁이 아라 리스크를 감내할 체력과, 이를 통제할 시스템을 동시에 증명해야 한다는 분석이 따른다.
국내 대형 증권사 IB 출신 관계자는 “교보증권이 종합금융투자사업자(종투사)를 목표로 삼고 있다는 점은 분명한 성장 의지의 표현”이라면서도 “자기자본 확충 과정에서 무리한 외형 확대나 수익성 저하가 발생할 경우 오히려 리스크가 커질 수 있다”고 평가했다.
증권업계 한 애널리스트는 “교보증권의 최근 실적 개선은 업황 반등 효과를 넘어, PF 리스크를 비교적 안정적으로 정리한 결과라는 점에서 의미가 있다”며 “다만 중형 증권사 특성상 시장 변동성이 확대될 경우 수익 변동성도 함께 커질 수 있어, 이번 반등의 지속성은 추가 검증이 필요하다”고 말했다.
