

[이슈밸리=한유진·임정은 기자] KB금융과 KB국민은행을 이끄는 양종희 회장과 이환주 행장 체제가 출범한 지 1년도 되지 않았지만, 숫자만 놓고 보면 “잘하고 있다”는 평가를 받고 있다.
올해 3분기까지 KB금융의 누적 순이익은 5조1,217억 원, ROE는 12.78%로 국내 금융지주 가운데 최정상권이다. 11월 기준 KB금융의 시가총액은 약 43조 원대, 외국인 지분율은 76~77%까지 올라 해외 투자자가 가장 선호하는 금융지주 중 하나가 됐다.
영국 브랜드파이낸스는 KB 브랜드 가치를 전년 대비 35%나 끌어올린 73억 달러, 글로벌 은행 브랜드 54위, 국내 금융권 1위로 평가하며 브랜드 강도도 AAA로 상향했다. 무디스(Aa3), S&P(A+), 피치(A) 역시 모두 ‘안정적’ 전망을 달고 있다.
표면적으로만 보면 완벽한 성적표다. 그러나 그 아래에는 내부통제·소비자보호·내수 의존·디지털 체감도·조직문화라는 ‘긴 숙제 목록’이 고스란히 깔려 있다. 해외 기관들은 KB를 “브랜드·자본·수익성 모두 우수한 선진형 은행”이라고 평가하면서도, 동시에 “한국 경제 구조적 리스크와 리테일 편중을 벗어나지 못하면 등급 상향은 어렵다”고 직설적으로 적고 있다.
◆ 해외 ‘리테일 강점·자본 여력·AAA 브랜드…그러나 한국 시장 리스크는 진행중’
무디스는 KB국민은행을 평가하며 “한국 최고 수준의 리테일 프랜차이즈와 견고한 자본 능력”, 그리고 정부의 강한 지원 의지를 핵심 강점으로 꼽는다. 피치는 국민은행의 사업 프로필을 ‘a’ 등급으로 부여하며 “회복력 있는 이익 기반과 지속 가능한 영업력”을 강조했고, S&P도 예·대 기반의 안정성을 높게 평가한다.
해외 시각은 분명히 우호적이다. KB는 ‘위험을 버티는 힘’과 ‘이익을 만들어내는 능력’을 모두 갖춘 은행으로 보인다.
그러나 같은 보고서의 후반부에는 다른 문장이 등장한다.
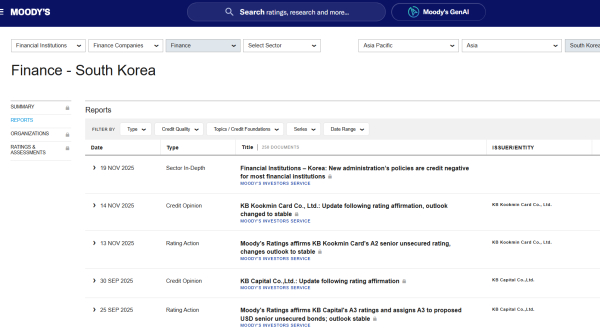
그 문장은 언제나 “높은 가계부채와 부동산 익스포저가 한국 은행권 전체의 구조적 약점이며, KB 역시 예외가 아니다”로 시작된다.
해외 기관들이 말하는 요지는 간단하다. KB의 문제가 아니라 한국 시장 자체가 가진 리스크가 신용등급의 상단을 막고 있다는 뜻이다.
또한 이들 기관은 KB의 수익 구조가 여전히 국내 리테일·예대마진 중심이라는 점을 약점으로 반복 지적한다. 브랜드파이낸스가 높게 평가한 디지털 전환도 “잠재력은 크지만, 글로벌 빅테크와 비교하면 고객 체감 혁신은 더 필요하다”는 단서를 붙인다.
즉, 해외 전문가들은 KB를 “숫자와 브랜드는 훌륭한데, 내수 편중을 넘기 위한 스토리가 더 필요하다”는 은행으로 본다. 국내에서 머물고 있다는 뜻이다. 이 관찰은 정확하며, 리더십의 다음 숙제가 무엇인지 명확히 보여준다.
◆ 양종희·이환주 ‘재무·자본·안정의 리더십’ 이미 증명
양종희 회장은 밸류업 전략의 중심에 ‘자본력·배당·자사주’라는 재무적 무기를 쥐고 있다. CET1 비율 13% 후반대라는 강한 자본력은 이를 뒷받침하며, 해외 투자자들은 바로 이 지점을 가장 신뢰한다.
실제로 KB금융은 올해만 3조 원이 넘는 주주환원 정책을 실행하며 국내 금융지주 중 가장 선명한 ‘주주가치 중심’ 경영을 펼치고 있다.
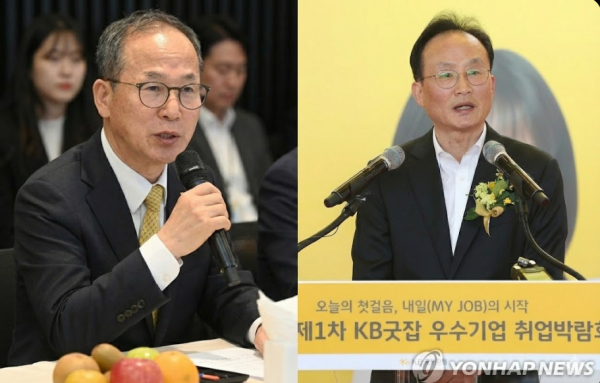
이환주 행장은 예금·대출·외환·전략기획을 두루 거친 ‘정통 은행 엘리트’로, 취임 직후부터 내부통제·신뢰 회복·디지털 체계화를 핵심 의제로 제시했다. 은행장 취임 후 첫 행보를 중소·중견기업 CEO 대상 포럼으로 잡은 것도, 과거의 ‘본점 중심’ 이미지에서 벗어나 “현장 중심 리더십”**을 보여주려는 의도로 읽힌다.
두 사람의 조합은 안정적이고, 숫자는 그 안정성을 거울처럼 비춘다. 문제는 금융의 세계에서 ‘안정’은 출발점이지 도착점이 아니란 것이다.
◆ 숫자 넘어야 할 과제 3개, ‘소비자보호·디지털 체감·글로벌 스토리’
가장 먼저 넘어야 할 산은 ELS·고위험 상품 사태 이후의 소비자보호 체계 재설계다.
“불완전판매를 하지 않는 은행”이 아니라 “문제가 생겨도 책임지는 은행”으로 진화하지 못하면, 브랜드 AAA도 금방 균열이 난다. 상품 기획–판매–분쟁조정의 전 과정을 고객 중심으로 재편해야 한다.
두 번째 산은 고배당 전략을 뛰어넘는 성장 서사다. 지금의 주가와 시총은 충분히 훌륭하지만, 해외 자본이 KB를 ‘고배당 금융주’로만 인식하는 순간 프리미엄은 사라진다.
리딩뱅크가 되려면 AI·데이터 기반 혁신을 해외 사업·아시아 플랫폼·SME 금융과 연결한 새로운 그림이 필요하다. 그 그림이 돈을 벌어야 하고, 시간이 지나도 유지돼야 한다.
세 번째 산은 디지털 전환의 체감도다. 현재 KB의 디지털은 내부 효율화·리스크 관리에 강하다. 그러나 고객이 원하는 디지털은 다르다.
앱을 켰을 때 “KB니까 이건 다르다”고 느끼는 순간이 있어야 한다. 일부 전문가들과 고객들은 신한은행이나 우리은행에 비해 KB앱이 UI/UX, 개인화 추천, 속도, 금융·비금융 통합 경험 등에서 빅테크와 정면 승부할 지점이 아직 부족하다고 지적한다.
디지털은 “보이지 않는 인프라 혁신”이 아니라 “보이는 고객 경험 혁신”이 되어야 한다.
금융권 한 관계자는 “KB의 현재의 성적표는 분명 뛰어나다. 그러나 앞으로 평가는 ‘한국 1등’이 아니라 ‘아시아 리딩뱅크’로 향하는 길 위에서 결정될 것 같다”면서 “해외가 부여한 AAA 브랜드, A급 신용도는 리더십에 대한 신뢰의 선물이지만 그 선물은 “여기서 더 올라가 보라”는 무언의 주문이기도 하다”고 지적했다.
